Обзоры / Местный бизнес
Малый бизнес пересматривает долги до наступления критической точки
Рост заявлений о реструктуризации показывает, где платежные графики разошлись с денежным потоком и раннее решение еще способно сохранить устойчивую местную компанию.
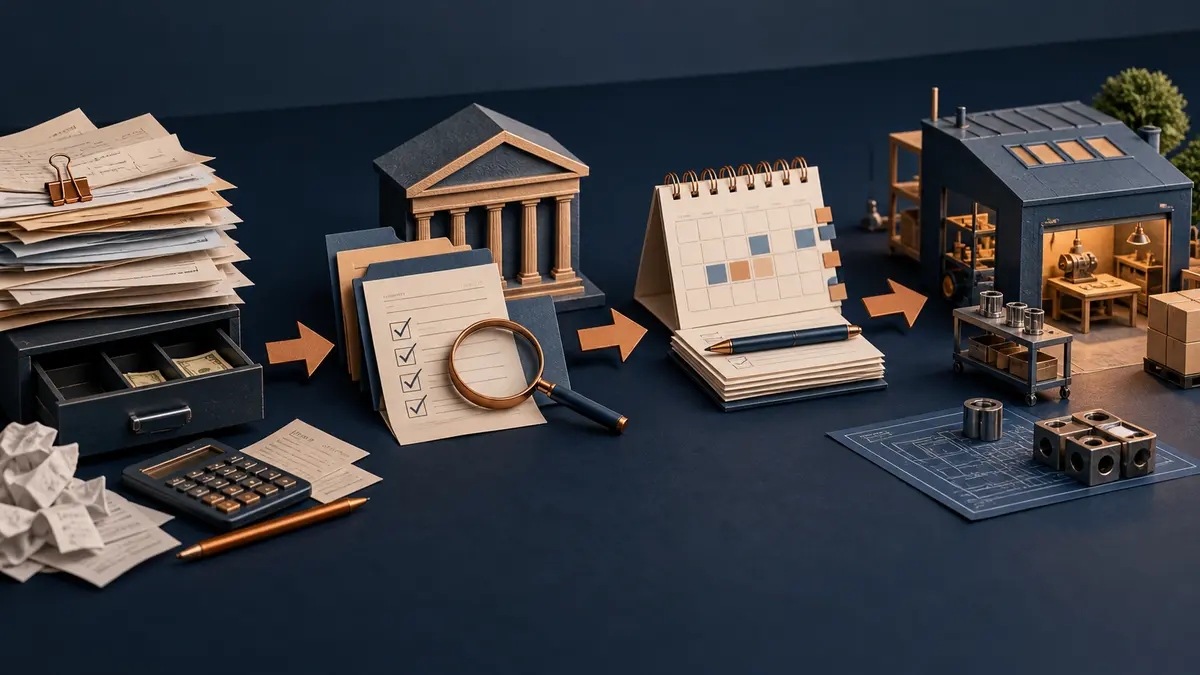
Рост числа обращений малого бизнеса за изменением условий кредитов еще не означает неизбежной волны дефолтов. Он показывает другое: первоначальные графики перестали совпадать с движением денег у тысяч компаний. Для банков, региональных властей и владельцев бизнеса такая статистика становится ранним предупреждением о накоплении давления — и подсказкой, где своевременная корректировка может сохранить жизнеспособное предприятие.
Долговые проблемы редко начинаются в день первой просрочки. Они возникают раньше, когда ритм поступлений перестает совпадать с ритмом обязательств. Клиент платит на две недели позже обычного. Сырье приходится покупать раньше. Зарплата и аренда остаются фиксированными. Проценты забирают все большую долю каждой продажи. У компании по-прежнему могут быть заказы, полезное оборудование и устойчивый рынок, но календарь, казавшийся разумным при выдаче кредита, больше не работает.
В 2024 году это расхождение стало заметнее в России. В ноябрьском материале агентства ПРАЙМ со ссылкой на информационный бюллетень Банка России сообщалось: за девять месяцев банки получили 111,4 тысячи заявлений субъектов малого и среднего предпринимательства о реструктуризации. Квартальный показатель вырос с 35,1 тысячи в апреле–июне до 40,4 тысячи в июле–сентябре. Рост существенный, но его значение определяется тем, что произошло с предприятиями после обращения.
Реструктуризация начинается с переговоров, а не с провала
При реструктуризации меняется договорная траектория уже существующего долга. Банк может продлить срок, уменьшить ближайшие платежи, предоставить временную отсрочку, перенести даты или объединить несколько обязательств. Основной долг не исчезает, а слабая компания не становится сильной автоматически. Задача уже: согласовать обслуживание долга с денежным потоком, который изменился после первоначальной оценки заемщика.
Это различие важно, поскольку общее число заявлений легко интерпретировать чрезмерно драматично. Часть обращений поступает от предприятий, чья выручка обвалилась, а перспективы остаются плохими. Другие исходят от устойчивых фирм с временным разрывом оборотного капитала, задержанным государственным контрактом, сезонным спадом или инвестицией, которая начнет приносить деньги позднее ожидаемого. Если считать любое обращение предвестником дефолта, исчезает разница между неплатежеспособностью и несовпадением сроков.
Обратная ошибка не менее опасна. Банк может согласовать небольшую отсрочку и продолжить считать кредит работающим, хотя маржа заемщика уже исчезла. Компания выдержит новый график, отложив налоги, растянув расчеты с поставщиками или сократив ремонт оборудования. Если реструктуризация лишь переносит давление с кредитора на работников, арендодателей и местных контрагентов, бизнес не восстановлен. Финансовая нагрузка просто перераспределена.
Три проверки жизнеспособной корректировки
Рабочая реструктуризация должна пройти три основные проверки. Во-первых, у предприятия обязано сохраниться операционное ядро, способное создавать положительный денежный поток после обычных расходов. Во-вторых, новый график должен опираться на осторожный прогноз, а не на план продаж, который уже не состоялся. В-третьих, владельцы, банк и крупнейшие кредиторы должны прозрачно разделить нагрузку. Если меняется только срок, а бизнес-модель остается без анализа, следующее заявление фактически уже готовится.
- Операционная проверка: создает ли текущий набор товаров и клиентов положительную маржу до финансовых расходов?
- Проверка ликвидности: хватает ли денег на зарплату, налоги, ключевых поставщиков и новый платеж при реалистичном сроке сбора дебиторской задолженности?
- Балансовая проверка: можно ли обслужить общий долг без постоянного повышения цен и бесконечного рефинансирования?
- Проверка управления: готово ли руководство вовремя раскрывать отчетность, связанные платежи и соблюдать согласованные ограничения?
- Проверка возврата: дает ли сотрудничество банку лучший результат, чем взыскание и продажа активов?
Квартальная динамика полезнее накопленного итога
Данные ПРАЙМ показывают увеличение числа заявлений МСП между вторым и третьим кварталами на 5,3 тысячи, или примерно на 15%. Сравнение квартал к кварталу важно тем, что обнаруживает ускорение. Накопленный показатель за девять месяцев, напротив, объединяет периоды с разными ставками, спросом и сезонностью. Оба числа требуют знаменателя: количества и объема действующих кредитов МСП, доли повторных обращений, уровня одобрения и суммы долга, по которому меняются условия.
Число заявлений способно расти и по нейтральным административным причинам. Банки могут сделать канал обращения понятнее, раньше связываться с заемщиками или оформить документально то, что прежде решалось неформально. Осведомленность предприятий также повышается. Тысячи небольших кредитов несут иной системный риск, чем несколько крупных заемщиков среднего масштаба. Показатель становится полноценным предупреждением только вместе с размером экспозиции и дальнейшими результатами.
Тем не менее заявления содержат информацию, которую просрочка показывает позднее. Владельцы обычно раньше банка понимают, что ближайшие три месяца будут сложными. Они слышат ответы покупателей, видят незагруженные смены, задержки сырья и настоящую скорость оплаты счетов. Когда больше предпринимателей добровольно просит изменить условия, общая динамика может выявить ухудшение среды до того, как сдвинется доля проблемных кредитов.
Почему территории ощущают давление неодинаково
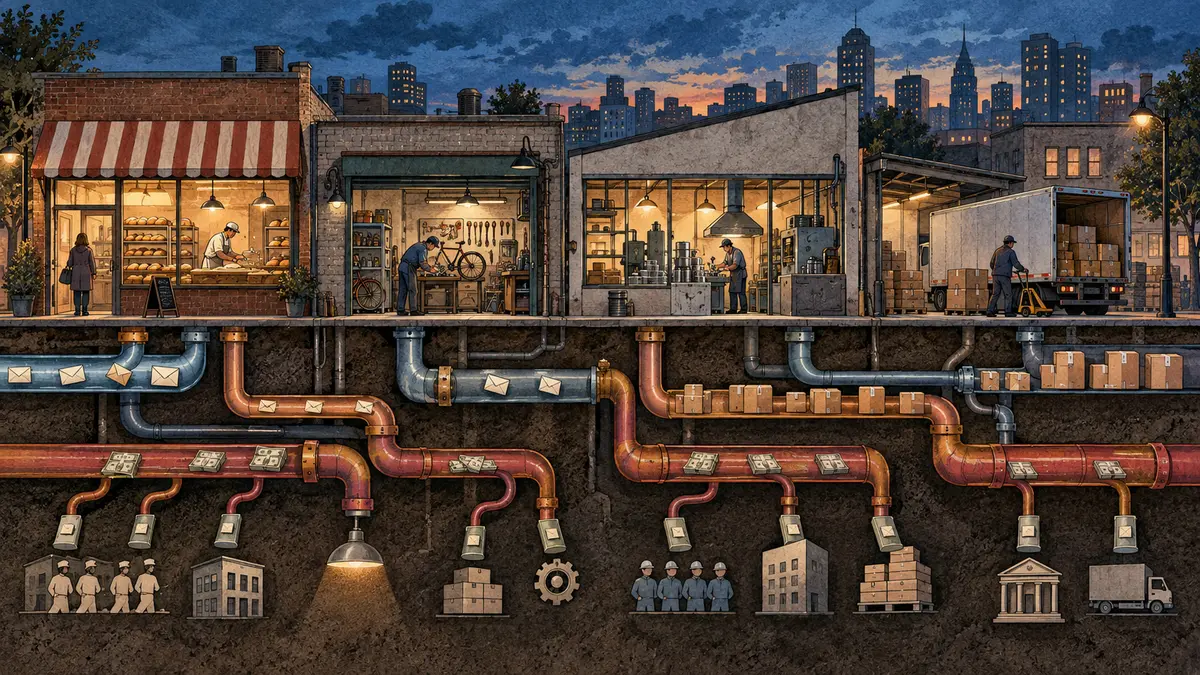
Общие денежно-кредитные условия приходят в каждый город по-разному. Сервисная компания в диверсифицированном мегаполисе может быстрее заменить заказчика или договориться о коротком расчетном цикле. Производитель в небольшом промышленном городе нередко зависит от двух покупателей и держит месячный запас специализированных материалов. Туристический оператор получает деньги в один сезон, а кредит обслуживает весь год. Поставщик для сельского хозяйства одновременно зависит от погоды, товарных цен и платежной дисциплины хозяйств.
Структура местного рынка определяет, как распространяется кредитный шок. Концентрация покупателей создает взаимосвязанные задержки. Слабая транспортная сеть заставляет держать больше запасов. Нехватка коммерческих помещений ухудшает позицию арендатора в переговорах. Узкий рынок труда мешает закрыть одно направление и быстро набрать людей для другого. Муниципальный заказ может стабилизировать спрос, однако медленная приемка и оплата способны сами создать разрыв, толкающий подрядчика к реструктуризации.
Те же различия влияют на возврат средств. Мастерская со стандартным оборудованием в крупном рынке предоставляет банку ликвидное обеспечение. Специальный станок в удаленном районе может быть продан гораздо дешевле балансовой стоимости. Закрытие заемщика способно навредить другим клиентам банка, лишив их покупателя, поставщика или работодателя. На таких территориях разумная реструктуризация сохраняет больше экономической ценности, чем показывает узкая модель отдельного счета.
Власти не должны просить банки спасать каждое предприятие. Это разрушило бы кредитную дисциплину и удерживало ресурсы внутри компаний без перспектив восстановления. Полезнее получать обезличенные агрегированные данные по отраслям, муниципалитетам и причинам обращений. Группа заявлений от в целом здоровых фирм может указывать на задержку бюджетной программы, сбой коммунальной инфраструктуры или транспортное ограничение, которое государство способно устранить, не вмешиваясь в частное кредитное решение.
Проблема календаря превращается в проблему маржи
Стресс оборотного капитала часто начинается как несовпадение сроков, но при затягивании становится структурным. Компания берет деньги для финансирования дебиторской задолженности. Высокий процент увеличивает стоимость каждого дня задержки. Ради сохранения ликвидности предприятие покупает меньшими партиями и теряет скидки поставщика. Откладывает обслуживание оборудования и получает простои. Предлагает клиентам скидку за быструю оплату и сокращает маржу. Каждая защитная мера делает следующий период менее прибыльным.
Именно поэтому ранний контакт имеет значение. До появления налоговой задолженности, конфликтов с поставщиками и задержек зарплаты у руководства остается больше вариантов. Можно закрыть малорентабельную линейку, продать бездействующий актив, пересмотреть аренду, изменить условия для покупателей или разбить инвестицию на этапы. Банк видит надежные операции, пока они еще существуют, и связывает ограничения с измеримыми действиями. Когда стороны уже реагируют на сроки взыскания, пространство для достоверного плана резко сужается.
Первым документом малого предприятия при обращении должна быть операционная модель денежного перехода, а не убедительное письмо. Она начинается с остатков на счетах и договорных поступлений, после чего по неделям распределяются обязательные расходы. Неуверенные продажи выносятся в отдельный сценарий. Владельцы показывают, какие затраты можно перенести без ущерба выручке, а какие нельзя. Запрашиваемый платежный график выводится из этой модели.
- Составить скользящий прогноз на тринадцать недель по фактическим датам оплаты, а не выставления счетов.
- Отделить временные разрывы от товаров, площадок и покупателей, которые постоянно уничтожают маржу.
- Связаться с банком до просрочки и предоставить один согласованный комплект отчетности.
- Предложить конкретные условия, этапы и отчетность вместо просьбы о неопределенной помощи.
- Включить меры собственников: отказ от дивидендов, продажу лишних активов или дополнительный капитал, если это возможно.
- Проверить новый план при более медленных поступлениях, падении продаж и одном неожиданном операционном расходе.
Что банк должен извлечь из потока заявлений
Эффективный кредитор рассматривает обращение одновременно как отдельное дело и как элемент данных. На уровне заемщика он проверяет жизнеспособность, откровенность руководства, обеспечение и альтернативы взыскания. На уровне портфеля ищет общие причины: сжатие отраслевой маржи, задержки крупного покупателя, региональный сбой, определенную волну выдач или предпосылки андеррайтинга, которые больше не действуют.
Особенно важны скорость и сегментация. Стандартная короткая отсрочка может подойти сезонному предприятию с чистой историей и подтвержденной дебиторской задолженностью. Производителю, запрашивающему значительное продление, нужен глубокий операционный анализ. Признаки мошенничества, повторные необъяснимые переводы или отказ предоставить документы требуют отдельной процедуры. Если все обращения проходят через один медленный комитет, теряется время, когда устойчивое предприятие еще может действовать.
Новый договор должен создавать информацию, а не только отсрочку. Ежемесячная отчетность о деньгах, возраст дебиторской задолженности, пределы запасов и запрет выплат собственникам показывают, работает ли план. Контрольных точек должно быть немного, и каждая обязана прямо относиться к восстановлению. Избыточные ограничения превращают обычное колебание в технический дефолт и отнимают внимание, не защищая ценность.
Доли одобрений и отказов сами по себе плохо измеряют результат. Банку следует отслеживать возвращение к графику, повторные изменения, последующий дефолт, объем возврата и сохранение операционной деятельности. Сравнивать нужно похожие случаи. Если программа показывает много одобрений, но постоянно продлевает одни и те же кредиты, она может откладывать признание проблемы. Если большинство ранних обращений отклоняется, а последующие потери велики, процесс, вероятно, включается слишком поздно.
Поставщики и работники входят в кредитную картину
Банковский долг заметен, потому что оформлен договором и отражается в отчетности. Коммерческий кредит распределен по местной экономике. Когда предприятие сохраняет платеж банку, позже рассчитываясь с поставщиками, финансовая потребность переходит к компаниям с худшим доступом к деньгам. Сильный покупатель может установить девяностодневный срок для малого поставщика, которому необходимо платить зарплату каждые две недели. Тогда заявление поставщика отчасти становится следствием финансовой политики покупателя.
Поэтому платежная дисциплина относится к развитию территории. Государственные заказчики и крупные компании могут уменьшать давление, быстро принимая работы, оперативно решая споры по счетам и публикуя надежный календарь платежей. Программы финансирования поставщиков помогают, если их цена и условия регресса прозрачны. Они вредят, когда узаконивают более длинные сроки или заставляют самого слабого участника финансировать всю цепочку.
Работники ощущают реструктуризацию через длительность смен, сроки зарплаты и неопределенность. Достоверный план определяет штат для жизнеспособного ядра и объясняет изменения до того, как слухи разрушат удержание кадров. Сохранить все места на несколько недель, а затем внезапно закрыться обычно не гуманнее, чем провести раннюю обеспеченную корректировку. Службы занятости и образовательные организации лучше реагируют, если сводные отраслевые сигналы поступают до увольнений.
Практическая панель раннего предупреждения
Одно число не отличит полезный рост ранних обращений от ухудшения кредитного качества. Региональная панель должна соединять заявления с объемом кредитов, одобрениями, повторными случаями, просрочкой, закрытиями предприятий и платежными условиями. Данные разделяются по отраслям и размерам фирм с сохранением конфиденциальности. Динамику полезно сопоставлять с налоговыми поступлениями, вакансиями, сроками бюджетных платежей и долгами за коммунальные услуги.
Особенно информативны несколько отношений: число заявлений на тысячу активных заемщиков МСП; долг на рассмотрении как доля портфеля; доля обратившихся до просрочки; медианный срок решения; доля вернувшихся к графику за двенадцать месяцев; срок оплаты поставщикам в затронутых отраслях. Рост ранних обращений без просрочки вместе с успешным восстановлением может означать здоровый механизм адаптации. Увеличение повторных заявлений, налоговых долгов и задержек поставщикам говорит о более глубоком повреждении.
Панель должна запускать вопросы, а не автоматическую помощь. Сосредоточено ли давление вокруг одного покупателя? Затронул ли инфраструктурный сбой несколько компаний? Показывают ли плохие результаты новые кредиты, выданные исходя из прежних ставок и спроса? Обращаются ли жизнеспособные компании заранее или приходят лишь после исчерпания денег? Каждый ответ требует собственного решения.
Ценность определяется следующими действиями
Рост квартального числа заявлений МСП с 35,1 до 40,4 тысячи был ранним сигналом, а не приговором всему сектору. Он показал, что больше действующих графиков стало трудно соблюдать. Без данных об одобрениях, суммах и результатах показатель не измеряет будущий убыток. Но ждать дефолтов означало бы отказаться от информации, которую предоставляют заемщики, находящиеся ближе всех к реальной экономике.
Хорошая реструктуризация сохраняет жизнеспособное предприятие, признавая изменившиеся условия. Плохая защищает видимость благополучия, переносит ущерб на слабых кредиторов или зависит от прогноза, которому никто не верит. Разницу создают фактический денежный поток, разделение нагрузки, реалистичные условия и последовательный контроль.
Для владельца бизнеса вывод состоит в том, чтобы говорить с кредитором до превращения даты платежа в кризис. Банку нужно связывать отдельное решение с портфельной и региональной картиной. Местным властям — устранять общие операционные причины, не командуя частным кредитом. При таком подходе заявления о реструктуризации становятся не только следом финансового стресса. Они превращаются в карту мест, где у экономики еще остается время для адаптации.
Такую карту важно читать регулярно, а не только в момент резкого ухудшения. Ежемесячное сопоставление обращений, сроков оплаты и состояния предприятий позволяет заметить медленное накопление риска, которое теряется в годовой статистике. Одновременно оно показывает положительные отклонения: отрасли, где компании быстрее возвращаются к графику, банки находят работающие решения, а местные заказчики сокращают задержки. Эти примеры дают практику для соседних территорий. Ранняя диагностика не отменяет коммерческий риск и не обещает сохранить каждую фирму, но она делает решения точнее, уменьшает стоимость промедления и помогает отделить временный разрыв от бизнеса, который уже не способен создавать ценность.
Оставить комментарий